三菱UFJ銀行
- 4.4
- 評価
- 5.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
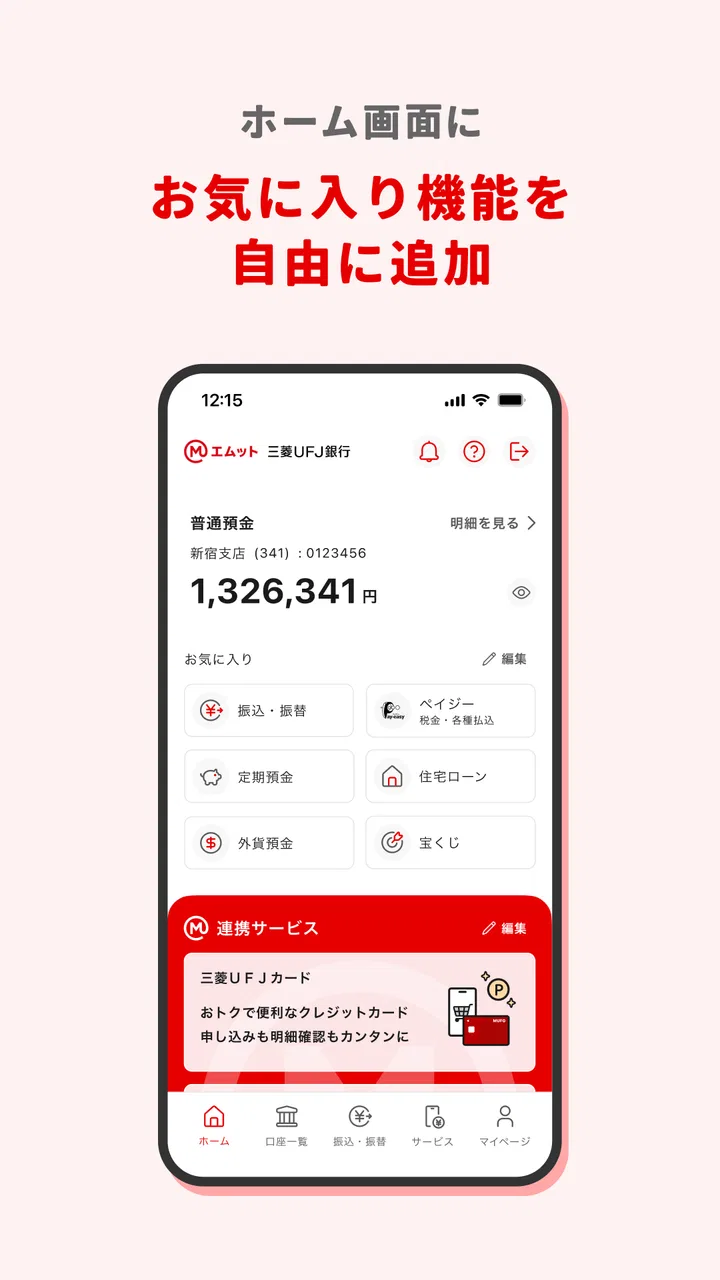
銀行アプリは、必要なときにすぐ開けて、迷わず確認できることが何より大切です。三菱UFJ銀行を使っている私にとって、三菱UFJ銀行のスマートフォンアプリは、店舗やATMへ行く回数を減らしながら、日常のお金の動きを自分で管理しやすくしてくれる金融アプリです。残高や入出金明細の確認だけでなく、振込やペイジー決済までスマートフォンで扱えるため、単なる残高表示ツールより実用範囲が広いと感じました。
提供元は三菱UFJ銀行で、金融カテゴリーの無料アプリとして配布されています。年齢区分は3歳以上、平均評価は4.4で、評価数はおよそ18万件に達しています。インストール数も500万件以上あり、三菱UFJ銀行の口座を普段から使う人に広く選ばれていることが分かります。
毎日の確認を短時間で済ませたい人に向く設計
最初に感じやすい魅力は、銀行で行う基本的な作業を、外出先でも自分のタイミングで進められる点です。給料日前に残高を確認したいとき、カード利用後に引き落とし額を見たいとき、家賃や学費を振り込む必要があるときなど、わざわざ営業時間を意識しなくてよいのは便利です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


アプリの反応速度については、銀行サービスでは画面が派手に動くことより、入力した内容を落ち着いて確認できることのほうが重要です。私の使い方では、残高照会や明細の確認は短い操作で目的に到達しやすく、急いでいる朝にも使いやすい部類です。ただし、通信状態や端末の状態によって表示までの感覚は変わるため、振込を締切直前に始めるより、余裕を持って操作するほうが安心できます。
特に便利なのは、入出金明細を「あとで確認するための記録」として使えることです。現金を引き出した日や、口座から何の支払いが出たかを後から見直せるので、家計簿アプリへ手入力する前の確認画面として役立ちます。私は月末に明細をまとめて見て、身に覚えのない支出がないか、予定していた引き落としが済んでいるかを確認する使い方が合っていました。
一方、銀行を複数使っている人には、口座を一つずつ開いて確認する手間が残ります。複数金融機関の残高を一画面で管理する家計簿サービスのほうが、全体像をつかむ目的には向いています。ただし、実際の振込やペイジー決済まで一つの銀行アプリで完結させたいなら、専用アプリならではの直接性があります。
残高確認だけで終わらない実用性
残高照会は最も基本的な機能ですが、入出金明細と組み合わせることで使い道が広がります。たとえば、引き落とし日の前に残高だけを見ると「足りている」と思っても、直近の支払い予定まで把握できないことがあります。明細を一緒に確認すれば、すでに処理された支出と、これから必要な金額を分けて考えやすくなります。
振込を使うときは、金額だけでなく、相手先や名義、実行内容を送信前にゆっくり見直す習慣を持つべきです。スマートフォンは入力が速い反面、数字の打ち間違いも起こりやすいからです。私は振込前に、まず明細を確認し、次に振込内容を声に出さず頭の中で読み直すようにしています。この一手間は、アプリの便利さを安全に使うためにかなり大切です。
ペイジー決済に対応している点も、支払いの場面では助かります。紙や別の端末を探してから金融機関へ移動するより、必要な情報を手元で確認しながら進められるためです。ただし、公共料金や税金などの支払いは期限や入力内容を間違えないことが前提です。アプリが手続きを簡単にしてくれても、最終確認まで自動で代わってくれるわけではありません。
負荷が高くなりやすい場面での使い方
普段の残高確認と、振込や決済を行う場面では、求められる慎重さが違います。残高を見るだけなら短時間で済みますが、振込では入力、確認、認証など複数の段階を落ち着いて進める必要があります。私は混雑した駅や歩きながらの操作を避け、通信状態と画面を確認しやすい場所で行うようにしています。
月末や支払日のように、利用者が一斉にアクセスしそうな時間帯は、急ぎの操作を後回しにしないほうがよいでしょう。ここで重要なのは、アプリが常に同じ速さで動くと期待しないことです。画面がなかなか切り替わらないときに何度も送信ボタンを押すと、操作状況を自分で分かりにくくしてしまいます。反応を待ち、表示を確認してから次へ進むのが安全です。
また、スマートフォンの空き容量が少ない、他のアプリを大量に開いている、OSやアプリの状態が古いといった環境では、金融アプリに限らず動作が重く感じられることがあります。私は銀行操作の前に不要なアプリを閉じ、端末の電池が極端に少ない状態を避けています。これは特別な設定というより、重要な処理を安定して行うための現実的な準備です。
現在のバージョンは13.10.0で、対応する最低OSは9です。比較的古いOSの端末でも対象になり得るのは間口の広さにつながりますが、最低条件を満たしていることと、最新端末と同じ快適さで使えることは別です。古い端末を長く使っている人は、インストール前に端末の空き容量や普段の動作速度も見ておくとよいでしょう。
安定性を重視する人が確認したいこと
銀行アプリの信頼感は、機能の多さより「必要なときに同じ手順で確認できる」ことから生まれます。三菱UFJ銀行は、残高、明細、振込、ペイジー決済という日常的な銀行操作を一つの入口にまとめています。私は目的ごとに別のサービスを探す必要が少なく、使う頻度が高いほどこのまとまりの良さを実感しました。
ただし、安定して使うためには、アプリだけに頼らない準備も必要です。スマートフォンを機種変更したときや、認証に関わる情報を更新したときは、以前と同じ感覚で開けるとは限りません。重要な振込を予定しているなら、機種変更の直後ではなく、事前にアプリを開いて通常の確認ができるか試しておくのがおすすめです。
ログインや認証でつまずいた場合も、焦って同じ操作を繰り返すより、入力内容を見直し、通信を確認してから再試行するほうが安全です。端末の再起動で改善することもありますが、金融サービスでは自己判断で何度も試すより、画面に表示される案内を優先したほうがよい場面があります。私は、残高確認は後回しにできても、振込の結果確認は必ず画面で確かめるようにしています。
安定性の面で気になるのは、アプリが便利になるほど、スマートフォンそのものが生活の銀行窓口になることです。端末を紛失した場合や、電池切れになった場合、アプリの便利さを使えません。銀行アプリを主な管理手段にする人ほど、端末のロック、充電、機種変更時の確認を習慣にしておく必要があります。
古い端末や小さな画面で使うときの注意
最低OSが9という条件は、最新機種だけを対象にしたアプリではないことを示しています。古いスマートフォンを使い続けたい人にとっては候補になりやすい一方、端末の性能や画面サイズによる使いやすさは個別に変わります。小さな画面では、振込先や金額の確認をスクロールしながら行うことになり、見落としのリスクが高くなる可能性があります。
私は重要な入力をするとき、画面の一部だけを見て進めず、確認画面全体を一度止まって見るようにしています。文字が小さく感じる端末なら、明るさを確保し、片手操作を避けるだけでも確認しやすくなります。速く終えることより、間違いなく終えることを優先したいアプリです。
端末の買い替えを考えている人は、古い機種で動いているからといって、移行作業を後回しにしすぎないほうがよいでしょう。銀行アプリは、写真や動画のアプリよりも、使えなくなったときの影響が大きいからです。新しい端末でアプリを使える状態にしてから、古い端末を手放すという順番が安心です。
逆に、スマートフォンでの金融操作そのものに不安がある人には、無理にアプリ中心へ移行する必要はありません。家族と一緒に確認したい、紙の明細を残したい、店舗で相談しながら手続きしたいという人には、従来の窓口やATMのほうが落ち着く場合があります。このアプリは、銀行操作を自分で管理できる人ほど良さが出るタイプです。
他の選択肢と比べたときの立ち位置
一般的な家計簿アプリと比べると、このアプリの強みは三菱UFJ銀行の口座に直接関わる操作へつながりやすいことです。家計簿アプリは複数口座の一覧や支出分類が得意ですが、振込やペイジー決済を主目的にはしていません。反対に、家計全体の見える化をしたいなら、専用の家計管理サービスを併用したほうが分かりやすいでしょう。
ブラウザーでインターネットバンキングを使う方法と比べると、スマートフォンアプリは、日常的な確認を始めるまでの流れを短くしやすいのが利点です。ブラウザーはパソコンの大きな画面で明細を整理したいときに向きますが、外出中の残高確認や急な支払いではアプリのほうが自然です。私は、細かい確認や記録は大きな画面、日々の確認はアプリという使い分けが現実的だと思います。
他行のアプリから乗り換える場合は、三菱UFJ銀行を主な口座として使っているかが判断の分かれ目です。給与の受け取りや固定費の引き落としが別の銀行に集中しているなら、このアプリを入れても確認対象が増えるだけになりかねません。三菱UFJ銀行の口座を生活の中心に置いている人なら、残高確認から支払いまで一つの流れにまとめやすいです。
私が実際にすすめたい使い方
私なら、まず残高と入出金明細の確認専用として数日使い、画面の位置と確認手順に慣れてから振込やペイジー決済を試します。いきなり急ぎの支払いに使うのではなく、平日に余裕を持って操作し、どの画面で内容を確認できるかを覚えておくためです。これだけで、必要な場面に突然使うより心理的な負担が減ります。
たとえば、仕事帰りに家賃の振込を思い出した場面を考えてみます。駅のホームで急いで入力するより、落ち着ける場所でアプリを開き、まず残高と直近の明細を確認し、その後に振込内容を入力します。実行後は完了したつもりで閉じず、結果が表示されたことを確認する。この順番なら、アプリの速さを活かしながら、操作ミスを減らせます。
旅行や大きな買い物の前にも役立ちます。出発前に残高だけでなく、直近の引き落としを確認しておけば、使える金額を思い込みで判断しにくくなります。帰宅後は明細を見て、現金、カード、口座振替の支出を照合できます。家計簿アプリを使っていない人でも、銀行側の記録を定期的に見るだけでお金の流れを把握しやすくなります。
ただし、複雑な資産管理、複数銀行の自動集計、長期的な予算分析を求める人には、これだけで十分とは言えません。三菱UFJ銀行の口座を操作するための中心アプリとしては優秀ですが、家計管理全体を一つで完結させる道具ではありません。目的を「銀行口座の確認と操作」に絞ると、評価しやすいアプリです。
対応範囲と使い始める前の判断
無料で利用でき、3歳以上の区分になっているため、料金面や年齢区分で大きく構える必要はありません。ただ、実際に便利かどうかは、三菱UFJ銀行の口座を持っているか、スマートフォンで自分で認証や入力を進められるかで決まります。口座を使う予定がない人にとっては、インストールしても活用場面は限られます。
対応OSは9以上で、現在のバージョンは13.10.0です。インストール前には、OSの条件だけでなく、端末の動作が普段から安定しているかを確認したいところです。銀行アプリでは、少しの待ち時間より、入力内容を正確に確認できることが重要です。古い端末で他のアプリも重いなら、アプリの評価だけで判断せず、端末環境も含めて考えるべきです。
長く使うなら、アプリを開く習慣を一度決めるのがおすすめです。私は給料日後、固定費の引き落とし後、月末の三つのタイミングで明細を見ると、確認漏れが減りました。毎日細かく見る必要はありませんが、異常に気づくには、まったく見ない状態を避けることが大切です。
速度、安定性、負荷を総合した結論
三菱UFJ銀行のアプリは、三菱UFJ銀行の口座を日常的に使い、残高確認だけでなく振込やペイジー決済もスマートフォンで済ませたい人に向いています。私の評価では、日常操作の流れが分かりやすく、明細確認を習慣化しやすいことが最大の価値です。金融アプリに必要な速さよりも、確認しながら安全に進められる実用性を重視したい人におすすめできます。
一方、複数の銀行をまとめて管理したい人、支出の自動分類や予算分析を重視する人、スマートフォンでの認証操作に不安がある人には、別のサービスや従来の方法を組み合わせたほうが満足しやすいでしょう。アプリ一つで家計全体を解決するものではないからです。
それでも、口座の状態を外出先で確認し、必要な支払いを自分の手元で進められる安心感は大きいです。評価数や利用者の広がりも含めて、三菱UFJ銀行を使う人が最初に試す金融アプリとして日常の銀行操作を短く、確実にする選択肢だと私は感じました。急いでいるときほど確認を省かず、端末と通信環境を整えて使うなら、毎月の銀行手続きをかなり身近なものにしてくれます。
三菱UFJ銀行に関するよくある質問
01三菱UFJ銀行アプリはどのようにセキュリティを確保していますか?
三菱UFJ銀行アプリは、最新の暗号化技術を使用して、ユーザー情報とトランザクションを保護します。生体認証(指紋や顔認証)にも対応しており、不正アクセスを防ぐための複数のセキュリティレイヤーを提供しています。定期的なセキュリティアップデートも行われています。
02このアプリでどのようなサービスが利用できますか?
三菱UFJ銀行アプリでは、残高照会、振込、口座管理、取引履歴の確認、投資商品の購入など、様々な銀行サービスが利用可能です。さらに、ATM検索や銀行からの重要なお知らせの確認も行うことができます。
03アプリのインストールに必要な条件は何ですか?
アプリをインストールするには、iOSまたはAndroidの最新バージョンが必要です。また、三菱UFJ銀行の口座を持っていることが前提となります。インターネット接続が必要で、アプリのサイズは約50MBなので、十分な空き容量を確保してください。
04アプリの使用に料金はかかりますか?
三菱UFJ銀行アプリ自体のダウンロードと基本的な機能の使用は無料です。ただし、一部のサービスやトランザクションには別途手数料が発生する場合があります。詳細は銀行の公式ウェブサイトで確認できます。
05アプリのサポートはどこで受けられますか?
三菱UFJ銀行アプリに関するサポートは、公式ウェブサイトの「お問い合わせ」ページ、またはアプリ内の「ヘルプ」セクションから受けることができます。電話サポートやチャットサポートも提供されており、安心して利用できます。
メリット
- 使いやすいインターフェース
- 多言語サポートあり
- セキュリティが高い
- 24時間カスタマーサポート
- 無料で基本機能が利用可能
デメリット
- 一部機能は有料
- 古い端末では動作が遅い
- 地域制限がある
- アプリサイズが大きい
- 一部バグが報告されている

三菱UFJ銀行
ギャラリー